生成AIの活用が広がり、社内でAIサーバーを持つことを検討する中小企業も増えてきました。高額な投資だけに、税負担を抑えられるかは気になるところです。このコラムでは、最近、実際に相談のあったGPU搭載AIサーバーを例に、制度の基本、中小企業経営強化税制の対象になり得るか、税金対策としての実際の効果を順に取り上げます。
GPU搭載AIサーバーは、中小企業経営強化税制の対象になる可能性があります。ただし、「サーバーだから対象」ではなく、自社の事業で何に使うかと、証明や手続きを順序どおりに整えられるかで決まります。
制度の概要
中小企業経営強化税制は、認定を受けた設備投資について、即時償却か税額控除を選べる制度です。現在の期限は2027年3月31日で、この日までに取得して事業に使い始める必要があります。
| 項目 | 内容 |
|---|---|
| 対象者 | 青色申告をしている中小企業者等(原則として資本金1億円以下の法人、従業員1,000人以下の個人) |
| 主な除外 | 大規模法人の子会社等、前3事業年度の平均所得が15億円超の法人 |
| 税制の優遇 | 即時償却、または税額控除10%(資本金3,000万円超の法人は7%)の選択 |
| 税額控除の上限 | 中小企業投資促進税制と合わせて法人税額の20%。超過分は1年間繰越し可能 |
| 最低取得価額(1台あたり) | 器具備品40万円以上、機械装置160万円以上、ソフトウエア70万円以上 |
| 対象外 | 中古品、国外で使う設備、他者への貸付け、事務用器具備品、暗号資産マイニング業に使う設備など |
器具備品の最低取得価額は、2026年3月31日以前の取得分までは30万円以上でした。デジタル化設備のC類型は2025年3月末で廃止されており、現在の類型はA・B・D・Eです。
期限については、令和9年度税制改正要望で2年間の延長が求められています。ただし、要望の段階で決定ではなく、制度を見直す方針も示されています。
GPU搭載AIサーバーは対象になるか
自社の収益活動に直接使う新品のGPUサーバーなら、対象になる可能性は十分にあります。ただし、国の手引きやQ&AにGPUサーバーを名指しした記載は見当たらず、一律に対象とは言えません。
最初の分かれ目は用途です。対象は「生産等活動の用に直接供される」設備で、事務用器具備品は除かれます。
| 使い方の例 | 見通し | 確認する点 |
|---|---|---|
| 顧客向けAIサービスの基盤にする | 対象になりやすい | 指定事業に該当するか、契約形態が貸付けでないか |
| 製造や設計の現場で、検査や解析に使う | 対象になりやすい | 業務との直接のつながりを示せるか |
| 社内の文書検索や経理など、事務に使う | 慎重な検討が必要 | 事務用器具備品に当たらないか |
| サーバーを他社に貸す | 対象外 | 貸付けは原則として除外 |
| 運用を業者に全面委託して収益を得る | 要注意 | 実態が自社事業か貸付けか、指定事業に当たるか |
| 暗号資産のマイニングに使う | 対象外 | マイニング業は除外 |
次に、類型の選択です。GPUサーバーを器具備品の電子計算機として扱う場合、耐用年数は5年です。設備の区分は、機器の構成と使い方で確認します。
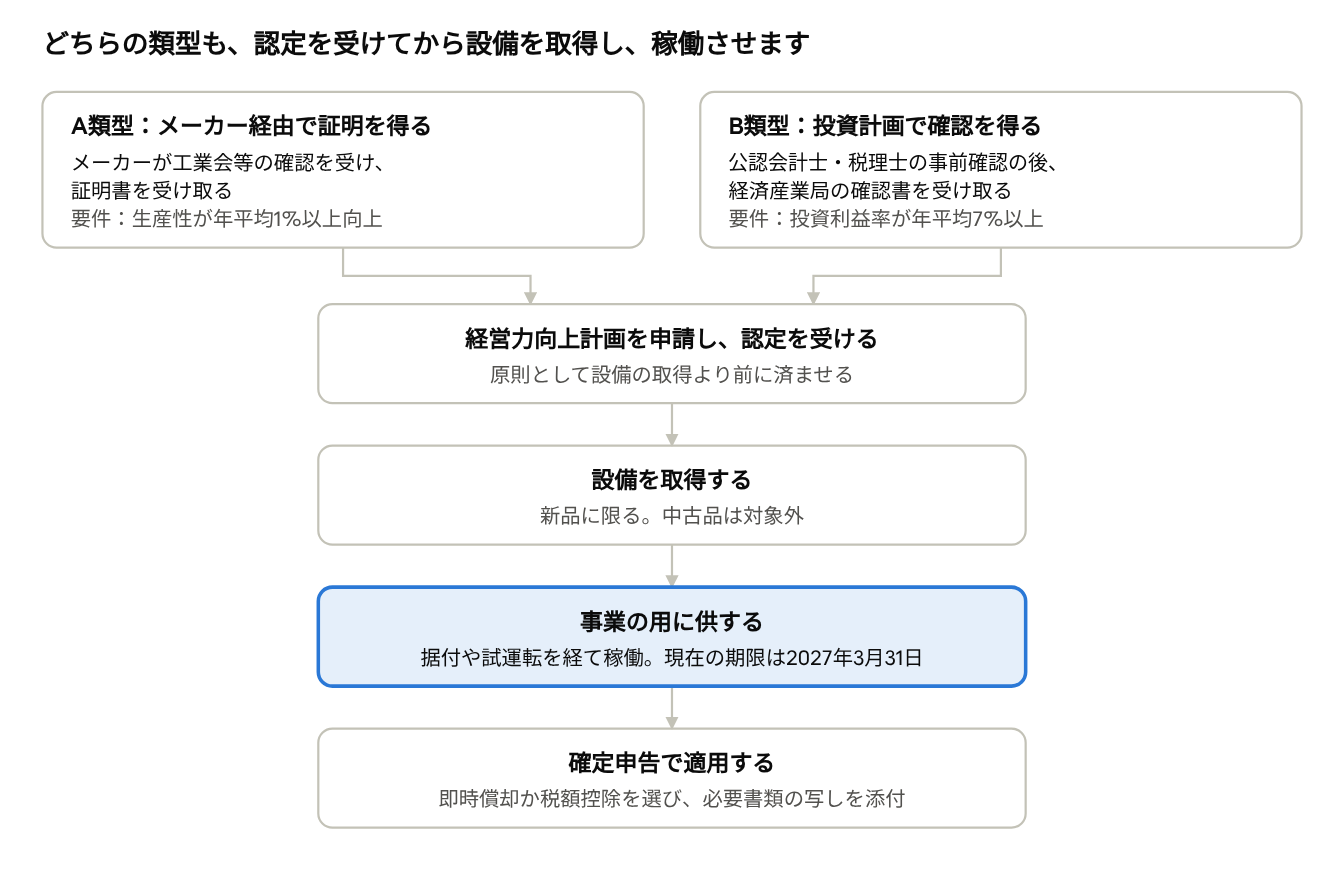
- A類型(生産性向上設備):メーカー経由で工業会等の証明書を得ます。器具備品は販売開始から6年以内で、生産性が年平均1%以上向上することが条件です。発行できるかは、購入前にメーカーや販売店に確認してください。
- B類型(収益力強化設備):年平均の投資利益率が7%以上となる投資計画を作り、公認会計士または税理士の事前確認を経て、経済産業局の確認書を得ます。AI活用で収益改善を示せる場合の選択肢です。
なお、1台が40万円未満の機器は、この制度ではなく少額減価償却資産の特例(年間合計300万円まで)を検討します。
「GPUサーバー節税」の商品には注意
最近は、購入から運用まで業者に任せる、投資商品のような提案が目立ちます。全面委託を明文で除外する規定は確認できませんでしたが、契約の実態が貸付けなら適用できません。
「否認事例なし」という宣伝にも、公的な根拠は確認できませんでした。コインランドリー業やマイニング業が除外された経緯もあり、今後の改正にも注意が必要です。契約前に、事業として成り立つかを含めて専門家に確認してください。
税金対策としての効果
即時償却は初年度の税負担を大きく減らしますが、多くは税金の繰延べです。耐用年数全体で税負担が減るのは、税額控除の方です。
次の表は、3,000万円のGPUサーバーを1年分使った場合の簡略な試算です。
| 方法 | 1年目の損金(万円) | 1年目の税負担減(万円) | 全期間の税負担減(万円) |
|---|---|---|---|
| 通常の償却のみ | 1,200 | 360 | 900 |
| 即時償却 | 3,000 | 900 | 900 |
| 税額控除10%+通常の償却 | 1,200 | 560 | 1,200 |
試算の前提は次のとおりです。
- 実効税率30%、資本金3,000万円以下、法人税額1,000万円、十分な課税所得があるものとします。
- 通常の償却は耐用年数5年・定率法(償却率0.400)です。
- 税額控除の300万円は、上限200万円を1年目に使い、残り100万円は翌年度に使えるものとします。
- 地方税への影響などは簡略化しています。
選ぶときは、次の点も併せて考えます。
- 支出がすべて戻るわけではありません:即時償却の例で3,000万円を支出しても、税負担減は900万円です。差額の2,100万円は、事業の収益で回収する必要があります。
- 翌年度以降の税負担が増えます:即時償却すると、後の年度に償却費が出ません。帳簿価額が下がるため、売却すると利益に課税されやすくなります。
- 所得が少ないと効果が薄まります:税額控除は法人税額の20%が上限で、超過分の繰越しは翌年度までです。即時償却で生じた赤字は欠損金として繰り越せますが、効果が出る時期は遅れます。
- 同じ資産で併用はできません:即時償却と税額控除はどちらか一方です。資本金3,000万円超の法人は控除率7%で、上記の例では控除額210万円となります。
- 設備の寿命も確認します:GPUは技術の進歩が速く、税務上の年数より早く価値が下がることもあります。また、償却資産税の申告は別に必要です。
手続きの流れ
手続きで最も大切なのは順序です。原則として、計画の認定を受けてから設備を取得します。
失敗しやすいのは次の点です。
- 認定前に発注・取得してしまう:取得日から60日以内に計画申請書が届けば認められる例外がありますが、類型によって制限があります。D類型とE類型では使えないため、例外には頼らないのが安全です。
- 証明書の発行を確認せずに購入する:A類型の証明書は、計画の申請前に必要です。同じ機種でも発行できるとは限らないため、見積りの段階で確認します。
- 納品日を稼働日と考えてしまう:税制の適用は、事業の用に供した日を含む事業年度です。納品だけでは足りず、据付や試運転を経て使い始めた日で判断するため、期末の駆け込みには注意が必要です。
- 認定が間に合わない:事業の用に供した事業年度内に認定を受ける必要があります。GPUサーバーは納期も延びることがあるため、決算から逆算して早めに動きます。
- リースを同じ扱いにする:ファイナンス・リースでも、所有権移転外リースは税額控除のみで、即時償却は使えません。オペレーティング・リースは対象外です。
まとめ
GPU搭載AIサーバーでこの制度を使えるかは、自社の事業に直接使う投資かどうかで大きく変わります。節税を目的に機器を買うのではなく、事業として必要な投資に制度を活用する、という順序が安全です。
当事務所では、公認会計士・税理士の代表が直接、適用の可否や即時償却と税額控除の比較、B類型の事前確認までご相談をお受けします。初回相談は30分まで無料ですので、購入や契約の前にお問い合わせください。
※本コラムは2026年11月5日時点で確認できた公表資料に基づく一般的な解説です。個別の適用を保証するものではなく、実際の判断は事実関係や最新の法令を踏まえて行ってください。
参考資料
- 国税庁 No.5434 中小企業経営強化税制(令和8年4月1日現在)
- 国税庁 措置法通達 第42条の12の4関係
- 国税庁 中小企業者等が取得をした働き方改革に資する減価償却資産の中小企業経営強化税制(租税特別措置法第42条の12の4)の適用について
- 国税庁 耐用年数(器具・備品)
- 中小企業庁 中小企業経営強化税制
- 中小企業庁 支援措置活用の手引き(令和8年4月1日版)
- 中小企業庁 中小企業経営強化税制Q&A
- 中小企業庁 工業会証明書の取得の手引き
- 中小企業庁 令和8年度版 中小企業税制パンフレット
- 経済産業省 令和9年度税制改正要望
\ 最新情報をチェック /